
Inflation : ce que le choc pétrolier des années 70 m’apprend
Je vais être honnête avec toi : depuis maintenant plusieurs mois, je n’arrive pas à penser à autre chose qu’à ce nouveau choc pétrolier : le conflit avec l’Iran, le détroit d’Ormuz quasi fermé, le baril au-dessus de 100 $ et des banques centrales qui remontent leurs taux.
Et sur le papier, ça me fait penser à une crise que mes parents ont traversée : le choc pétrolier des années 70. Il a entraîné une inflation à deux chiffres, avec des conséquences qui m’échappent, puisque je n’étais pas encore né et que je m’intéressais encore moins à la finance. C’est pour ça que je me suis posé pour comprendre ce qu’avait vraiment provoqué cette crise, et ce qu’elle pourrait avoir en commun avec ce qu’on vit en ce moment. Pour m’y préparer au mieux, bien sûr, mais aussi pour voir comment en profiter, dans la mesure où c’est possible. Et une question me trotte dans la tête : est-ce qu’on n’est que dans la première phase d’une vague d’inflation ?
Inflation, pétrole, taux : les chiffres de la rentrée
Les chiffres de la rentrée n’ont rien arrangé :
- 3,8 % d’inflation en zone euro en septembre, avec l’énergie à +18,8 % sur un an (Eurostat via Asianet).
- 3,1 % en France (Insee via Bourse Direct), pendant que le Livret A paie 1,70 %.
- Brent à 102 $ début octobre, contre 66,60 $ en janvier (Oil & Gas Storage News). J’en parlais déjà en mai dans Pétrole, Bitcoin, inflation : je reste défensif.
- La Fed et la BCE remontent leurs taux, pour la première fois depuis 2023 (Admiral Markets, Auguste Patrimoine).
Ce qui m’inquiète le plus, ce n’est pas mes actions. C’est la partie du portefeuille que tout le monde considère comme « sûre » : les obligations. En 2022, on a vu un portefeuille 60 % actions / 40 % obligations perdre 18 %, sa pire année depuis 1937 (Motley Fool). Les deux jambes ont cédé en même temps.
Alors je suis retourné voir ce qui s’est vraiment passé la dernière fois que le pétrole a mis le feu aux prix. Et je suis tombé sur un graphique, partagé par Cédric Froment dans une de ses vidéos, qui m’a vraiment fait réfléchir, au point de le refaire moi-même.
Choc pétrolier et obligations : le graphique qui m’a fait réfléchir
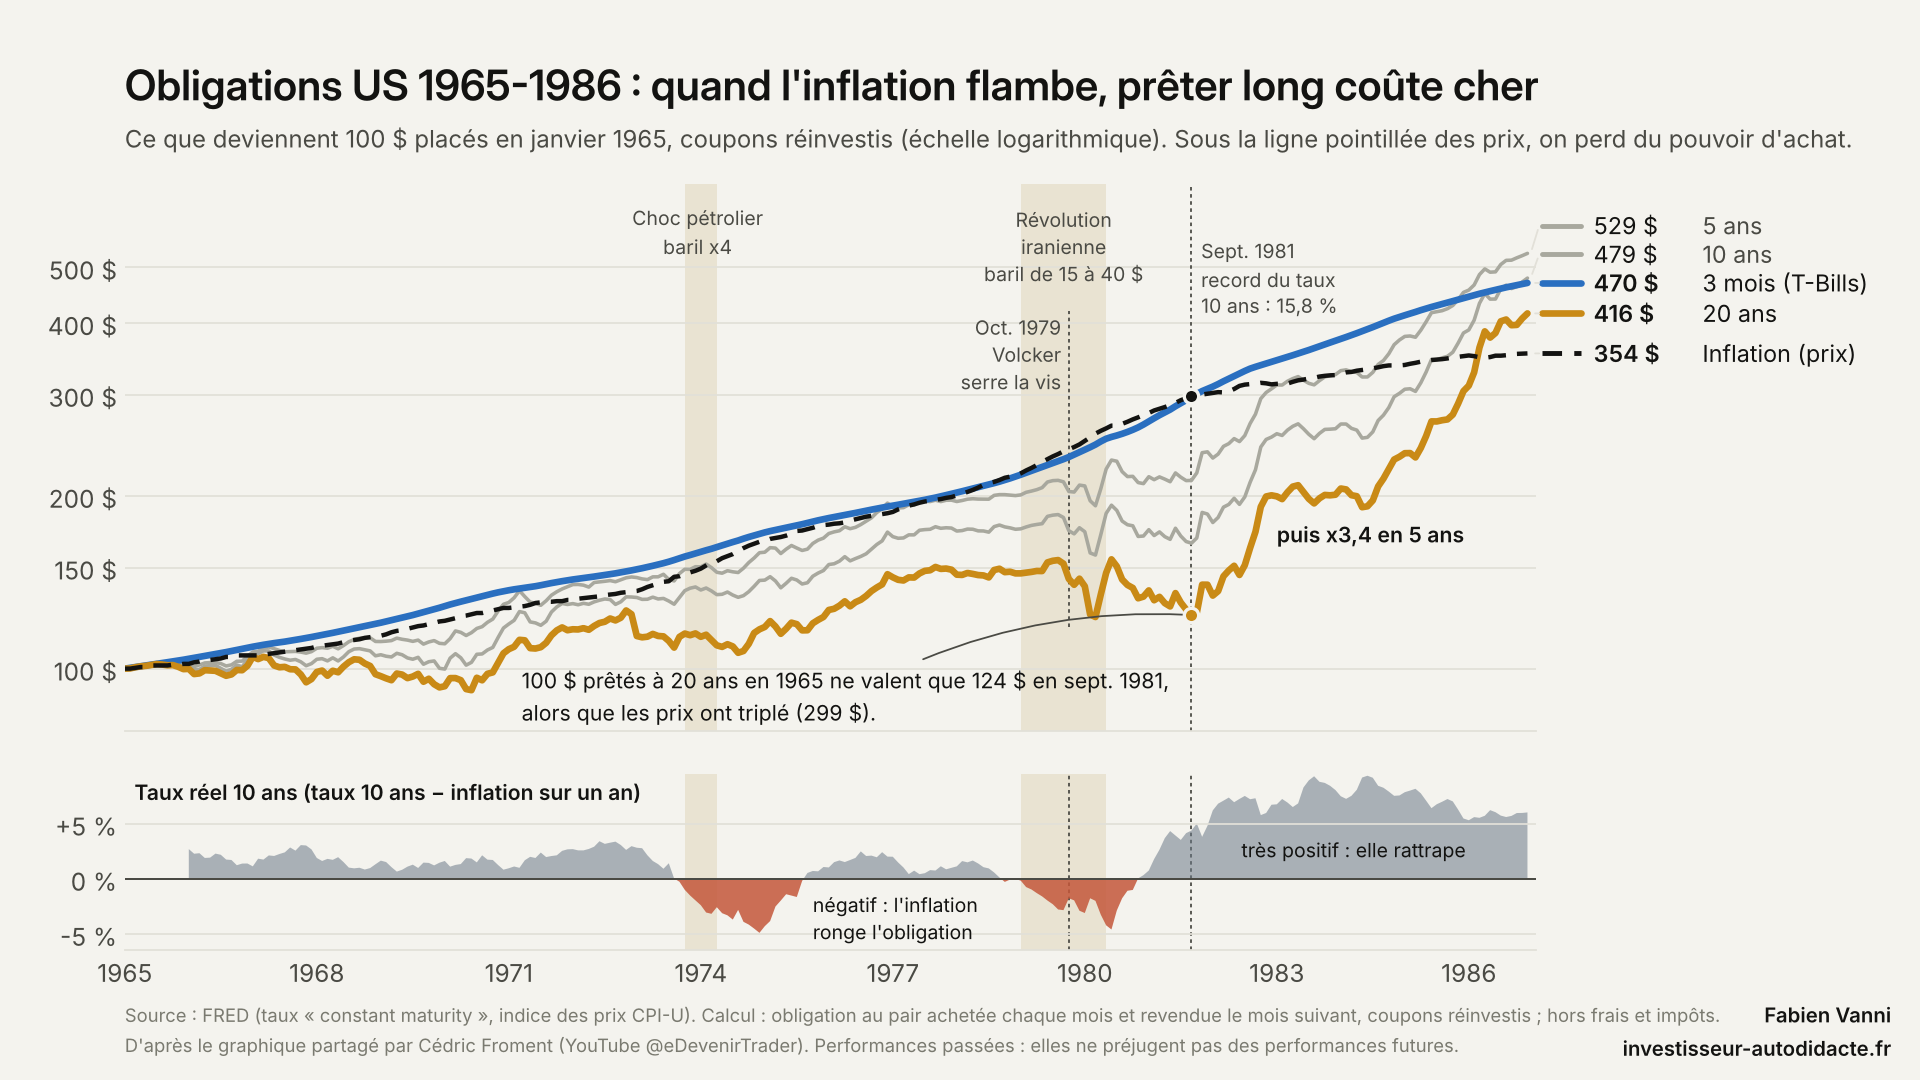
Ce graphique, je l’ai découvert dans une vidéo de Cédric Froment (chaîne YouTube @eDevenirTrader, lien de la vidéo ici). Il m’a tellement parlé que j’ai voulu comprendre comment il était construit. Alors je l’ai refait moi-même, à partir des taux du Trésor américain publiés par la FRED : chaque mois, j’achète une obligation neuve au taux du moment, je la revends le mois suivant au nouveau taux, et je réinvestis les coupons. Je retrouve les mêmes valeurs finales que sur son graphique. Tout le calcul est en téléchargement en fin d’article.
J’ai ajouté deux choses : la ligne des prix, pour voir tout de suite qui gagne ou perd du pouvoir d’achat, et en bas le taux réel (taux 10 ans moins inflation). Les bandes beiges marquent le choc pétrolier de 1973 et celui de 1979. Les pointillés marquent octobre 1979, quand Volcker change de cap à la Fed, et septembre 1981, quand le taux 10 ans touche son record : 15,84 % le 30 septembre (First Trust), 15,32 % en moyenne sur le mois, la donnée utilisée dans le graphique.
Ce que j’y lis
Franchement, ce graphique m’a à la fois inquiété et rassuré. Voilà ce que j’y lis.
1. Pendant 16 ans, prêter long a été un piège. Plus l’échéance est longue, plus la courbe est basse. En septembre 1981, 100 $ placés en janvier 1965 sur l’obligation 20 ans ne valaient que 124 $, coupons compris. Sur la même période, les prix avaient été multipliés par 3 (indice des prix de 31,2 à 93,2, US Inflation Calculator). Environ 58 % de pouvoir d’achat perdu, sur l’actif qu’on appelle « sans risque ».
2. Le court terme a juste suivi l’inflation. Les T-Bills, des prêts à 3 mois renouvelés en permanence, sont à 297 en septembre 1981, pour des prix à 299. Pile l’inflation. (Un peu au-dessus si l’on convertit le taux des T-Bills en rendement : 309. Je l’explique dans la méthode.) Pas de gain, mais pas de casse : c’est l’équivalent de nos fonds monétaires.
3. Le moment le plus dur, c’est la fin. Entre les deux traits pointillés, Volcker fait passer le taux de la Fed de 11 % à 19 % (Federal Reserve History). Les obligations longues prennent leur dernière claque, la plus violente. Celui qui tenait depuis 15 ans avait toutes les raisons de lâcher là. Juste avant le retournement. En bas du graphique, on voit pourquoi ça a fait si mal : pendant le choc pétrolier de 1973 comme pendant celui de 1979, le taux réel est négatif. L’inflation dépasse ce que rapporte l’obligation.
Le retournement de 1981
4. Puis le rattrapage le plus spectaculaire. Après septembre 1981, la courbe 20 ans passe de 124 en septembre 1981 à 416 en décembre 1986 : 3,4 fois la mise en un peu plus de 5 ans. Le taux réel devient très positif, et l’obligation longue rattrape presque tout son retard. La désinflation, c’est le moment des obligations longues.
5. L’or et les matières premières : brillants pendant, décevants après. Dans sa version, Cédric ajoutait l’or et les matières premières (indice CRB). L’or finit à 11 fois sa valeur de départ, mais presque tout est fait avant janvier 1980. Ensuite, il baisse pendant des années. Le CRB grimpe fort en 1973 et en 1979, puis rend une grande partie de ses gains.
En pouvoir d’achat, c’est encore plus parlant
Et quand je convertis tout ça en pouvoir d’achat (les prix ont été multipliés par 3,54 entre janvier 1965 et décembre 1986), le tableau devient encore plus parlant :
| Actif | Valeur finale simulée (base 100) | Valeur réelle (dollars de janv. 1965) | Gain réel sur 22 ans |
|---|---|---|---|
| Or | 1 117 | 315 | +215 % |
| Obligation 1 an | 539 | 152 | +52 % |
| Obligation 10 ans | 479 | 135 | +35 % |
| T-Bills 3 mois | 470 | 133 | +33 % |
| Obligation 20 ans | 416 | 117 | +17 % |
| Matières premières (CRB, prix spot) | 227 | 64 | -36 % |
Ce qui me frappe le plus : sur toute la période, la meilleure obligation n’est pas la plus longue, c’est une courte. Et le meilleur moment pour acheter de l’obligation longue a été celui où plus personne n’en voulait.
Quelques précisions honnêtes. Le chiffre du CRB vient de la version de Cédric ; pour l’or, je retombe sur le même chiffre avec mes données. Le CRB est un indice de prix au comptant. Un vrai placement en matières premières passe par des contrats à terme, dont la performance peut être assez différente. Et tout ça reste une simulation : hors frais et impôts, avec une obligation théorique renouvelée chaque mois.
Le choc pétrolier de 2026 face à 1973 et 1979 : ce qui se ressemble, ce qui change
Mon ressenti en une phrase : on n’est pas en 1973, mais on n’est plus en 2019 non plus. J’ai mis les trois chocs côte à côte pour y voir clair.
| Choc de 1973-1974 | Choc de 1978-1981 | Choc de 2026 | |
|---|---|---|---|
| Déclencheur | Embargo des pays arabes producteurs, 19 octobre 1973 | Révolution iranienne, environ 7 % de la production mondiale perdue | Frappes américaines sur l’Iran le 28 février, détroit d’Ormuz quasi fermé |
| Pétrole | De 2,90 $ à 11,65 $ le baril (x4) | De 15 $ à 40 $ environ | De 66,60 $ à 102 $ (+53 %) |
| Inflation US au pic | 12,3 % (décembre 1974) | Près de 15 % (1980) | 3,7 % pour l’instant (septembre), 2,6 % hors énergie et alimentation |
| Réponse de la Fed | Burns monte de 5 % à 13 %, puis redescend vers 5 % | Volcker monte de 11 % à 19 % (1981) | De 3,50-3,75 % à 3,75-4,00 % |
Sources : Federal Reserve History, 1973, Federal Reserve History, 1979, CME Group, US Inflation Calculator, Admiral Markets.
Le même calcul, prolongé jusqu’en 2026
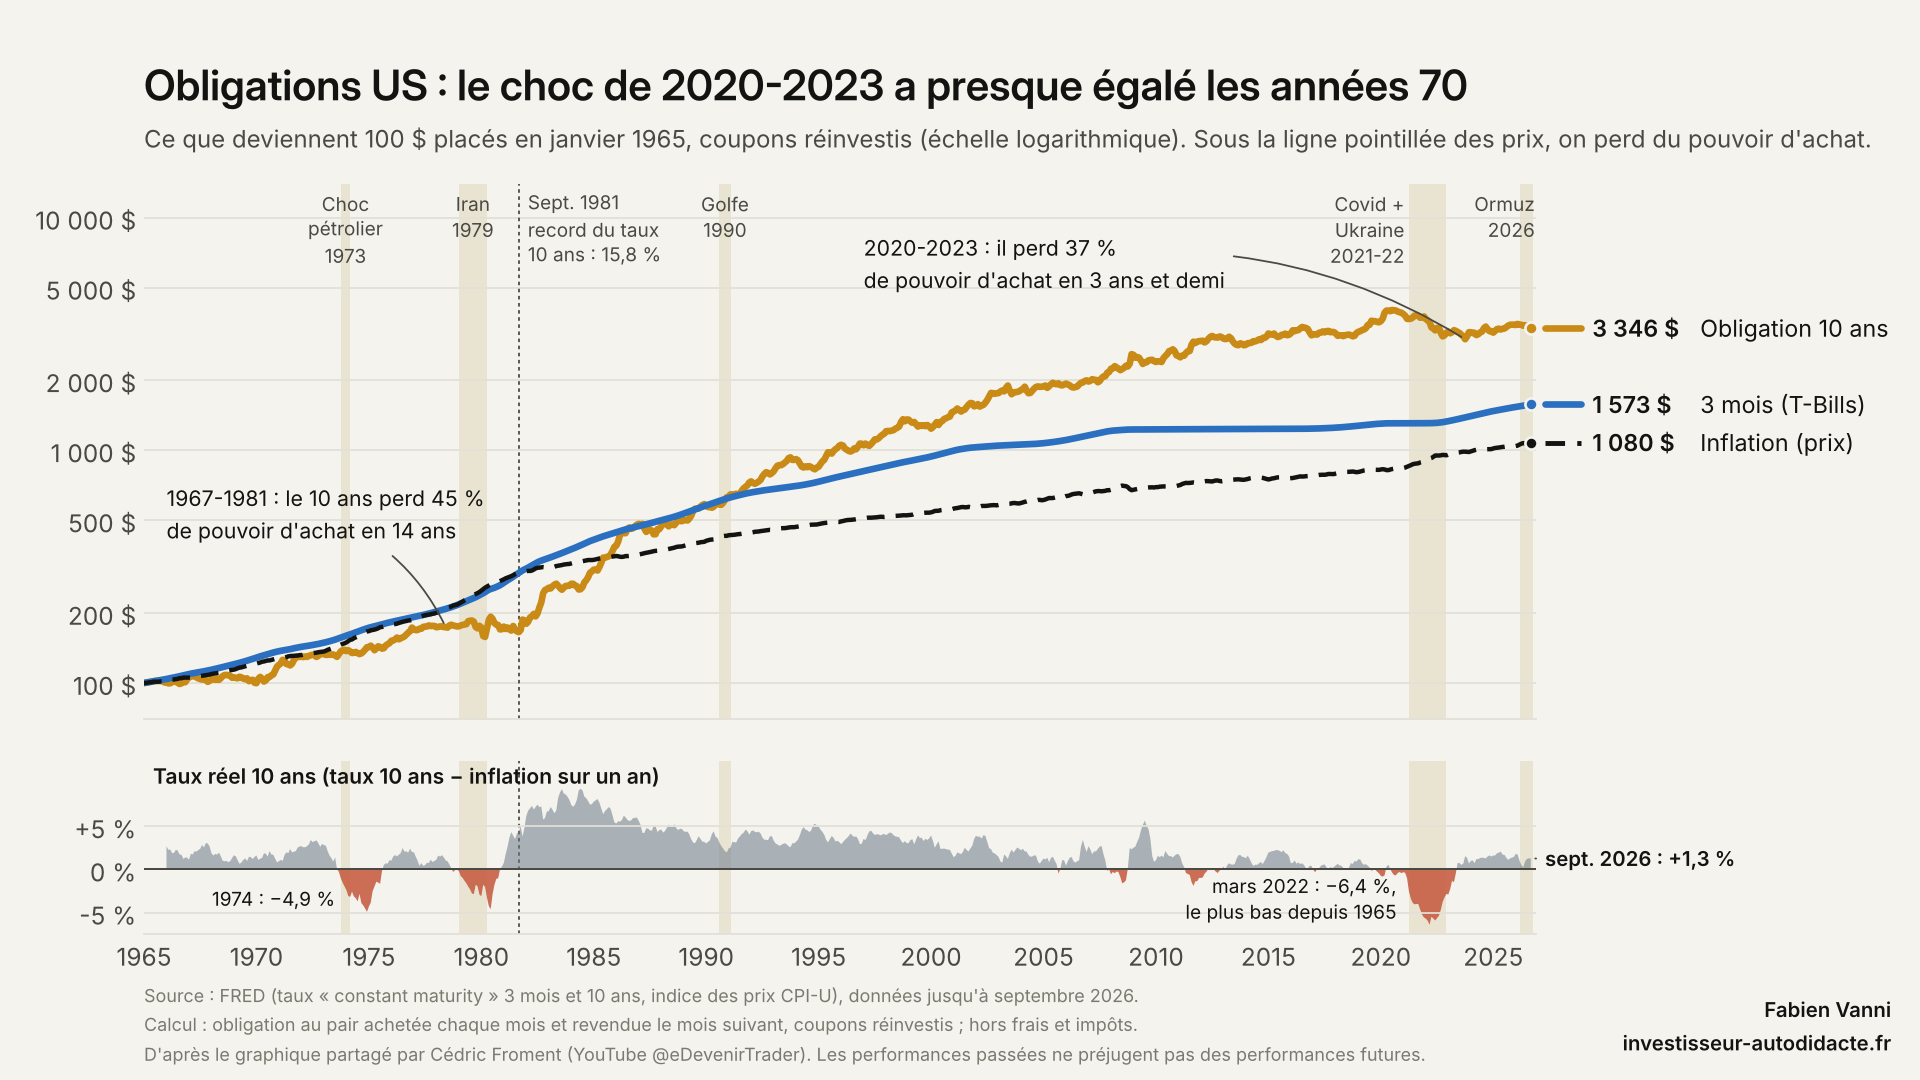
J’ai prolongé le calcul jusqu’en septembre 2026. Comme le Trésor américain n’a pas publié de taux 20 ans entre 1987 et 1993, l’obligation longue, ici, c’est le 10 ans.
Ce qui m’a le plus surpris : entre avril 2020 et octobre 2023, l’obligation 10 ans a perdu 37 % de pouvoir d’achat. Dans les années 70, elle en avait perdu 45 %, mais en 14 ans (de mars 1967 à septembre 1981). Et en mars 2022, le taux réel est tombé à -6,4 %, plus bas qu’en 1974 (-4,9 %).
La vraie différence avec les années 70 est en bas à droite : le taux réel (taux 10 ans moins l’inflation des 12 derniers mois) est redevenu positif, à +1,3 % en septembre 2026. Pendant les chocs des années 70, il était négatif. Pour moi, c’est un des signes que 2026 n’est pas 1973. Pour l’instant.
Ce qui ressemble au choc pétrolier des années 70
- Un choc d’offre venu du Moyen-Orient. Ce n’est pas l’économie qui surchauffe, c’est le pétrole qui manque.
- Des banques centrales coincées. Elles montent les taux alors que la croissance ralentit. C’est exactement le dilemme des années 70.
- Les obligations prises en tenaille. Comme en 2022, et comme sur le graphique avant 1981.
Ce qui change par rapport au choc pétrolier de 1973, selon moi
- L’ampleur. +53 % sur le baril, ce n’est pas un quadruplement. Pour l’instant.
- L’inflation ne s’est pas encore diffusée. Aux États-Unis, hors énergie et alimentation, on est à 2,6 %. Dans les années 70, tout montait : salaires, loyers, services.
- La Fed a retenu la leçon. L’erreur de Burns, c’était de remonter puis de relâcher trop tôt. Cette fois, la Fed a monté ses taux dès 3,4 % d’inflation (le chiffre d’août).
- Le marché y croit encore. L’inflation anticipée sur 10 ans aux États-Unis est à 2,32 %, et le taux réel à 2,64 % (Crowdfunded Wealth). Dans les années 70, les taux restaient souvent sous l’inflation.
- L’économie dépend moins du pétrole. En 1973, les secteurs gourmands en énergie pesaient environ 45 % du S&P 500. Aujourd’hui, la tech et la communication en pèsent près de la moitié (CME Group).
- Un risque nouveau : la dette. En France, l’OAT 10 ans a touché 4,43 % en septembre, avec un déficit attendu à 5,1 % du PIB (Pretto). Les taux peuvent monter pour des raisons budgétaires, pas seulement à cause de l’inflation.
C’est ce dernier point qui me fait le plus réfléchir. Même si l’inflation se calme, les obligations longues européennes ne sont pas forcément tirées d’affaire.
Alors, je fais quoi ?
Tout ça, c’est l’histoire. La vraie question, c’est : concrètement, qu’est-ce que je fais en 2026 ?
D’abord, mon portefeuille long terme. Est-ce que je dois le changer ? Non. Mais je veux en avoir conscience, pour ne pas être surpris si mes obligations baissent en même temps que mes actions, comme en 2022. Un portefeuille long terme est fait pour traverser ce genre de période sans tout chambouler. Ce qui permet de le tenir, ce n’est pas de deviner la suite : c’est de savoir à l’avance ce qui peut arriver.
Ensuite, ma gestion active. Là, je m’adapte. Mes deux scénarios, ce qui me ferait changer d’avis et ma façon de m’organiser, je te les partagerai dans la partie 2, que je publie mercredi prochain.
Pour la recevoir directement dans ta boîte mail, inscris-toi à ma newsletter.
La méthode et le fichier de calcul
Pour que tu puisses tout vérifier, le calcul complet est en téléchargement : le fichier Excel. Données brutes, formules visibles à chaque ligne, et un onglet où chaque chiffre de cet article se recalcule. Tu peux même changer les dates pour tester une autre période.
- Les données. Taux du Trésor américain publiés par la FRED (TB3MS, GS1, GS3, GS5, GS10, GS20), en moyennes mensuelles. Indice des prix CPI-U (CPIAUCNS) et cours mensuel de l’or.
- Les obligations. Chaque mois, j’achète une obligation théorique au taux du moment, coupon versé deux fois par an. Le mois suivant, je la revends au nouveau taux, avec une durée restante plus courte d’un mois, et j’ajoute un mois de coupon. Tout est réinvesti.
- Les T-Bills. La valeur progresse chaque mois du taux TB3MS divisé par 12. Ce taux est un taux d’escompte, utilisé tel quel comme dans le graphique d’origine. Converti en rendement, les T-Bills finissent à 309 en septembre 1981 et à 496 fin 1986, au lieu de 297 et 470. La conclusion ne change pas.
- L’inflation. Indice des prix du mois divisé par celui de janvier 1965. La valeur réelle, c’est la valeur divisée par cet indice.
- Les limites. Une obligation théorique, pas un titre historique précis, des taux moyens du mois, hors frais et impôts. Le chiffre du CRB vient de la version de Cédric et n’est pas recalculé.
Ceci ne constitue pas un conseil en investissement. C’est mon retour d’expérience personnel, dans un but pédagogique, et aussi pour te challenger. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
Sources
- Eurostat, inflation zone euro septembre 2026 (via Asianet)
- Insee, inflation France septembre 2026 (via Bourse Direct)
- Prix du Brent, octobre 2026 (Oil & Gas Storage News)
- Hausse de taux de la Fed, 16 septembre 2026 (Admiral Markets)
- Hausses de taux de la BCE en 2026 (Auguste Patrimoine)
- OAT 10 ans et déficit public (Pretto)
- Taux réel et inflation anticipée US, 22 octobre 2026 (Crowdfunded Wealth)
- Le portefeuille 60/40 en 2022 (Motley Fool)
- Le choc pétrolier de 1973-74 (Federal Reserve History)
- Le choc pétrolier de 1978-79 (Federal Reserve History)
- Oil Shocks, Inflation and Why the 1970s Playbook Has Its Limits (CME Group)
- Record du taux 10 ans US, 30 septembre 1981 (First Trust)
- Indice des prix US depuis 1913 (US Inflation Calculator)
- Interruption du taux 20 ans de 1987 à 1993 (US Treasury)
- Taux du Trésor US et indice des prix (FRED)
- Cours de l’or mensuel (datasets/gold-prices)
- Graphiques : calcul personnel à partir des séries FRED TB3MS, GS1, GS3, GS5, GS10, GS20 et CPIAUCNS, d’après le graphique partagé par Cédric Froment (chaîne YouTube @eDevenirTrader, vidéo)
- Fichier de calcul complet (Excel)
Mise à jour le 12 novembre 2026 : ajout de la méthode et du fichier de calcul.
About the Author: Fabien Vanni

