
Inflation 2026 : mes deux scénarios pour les obligations
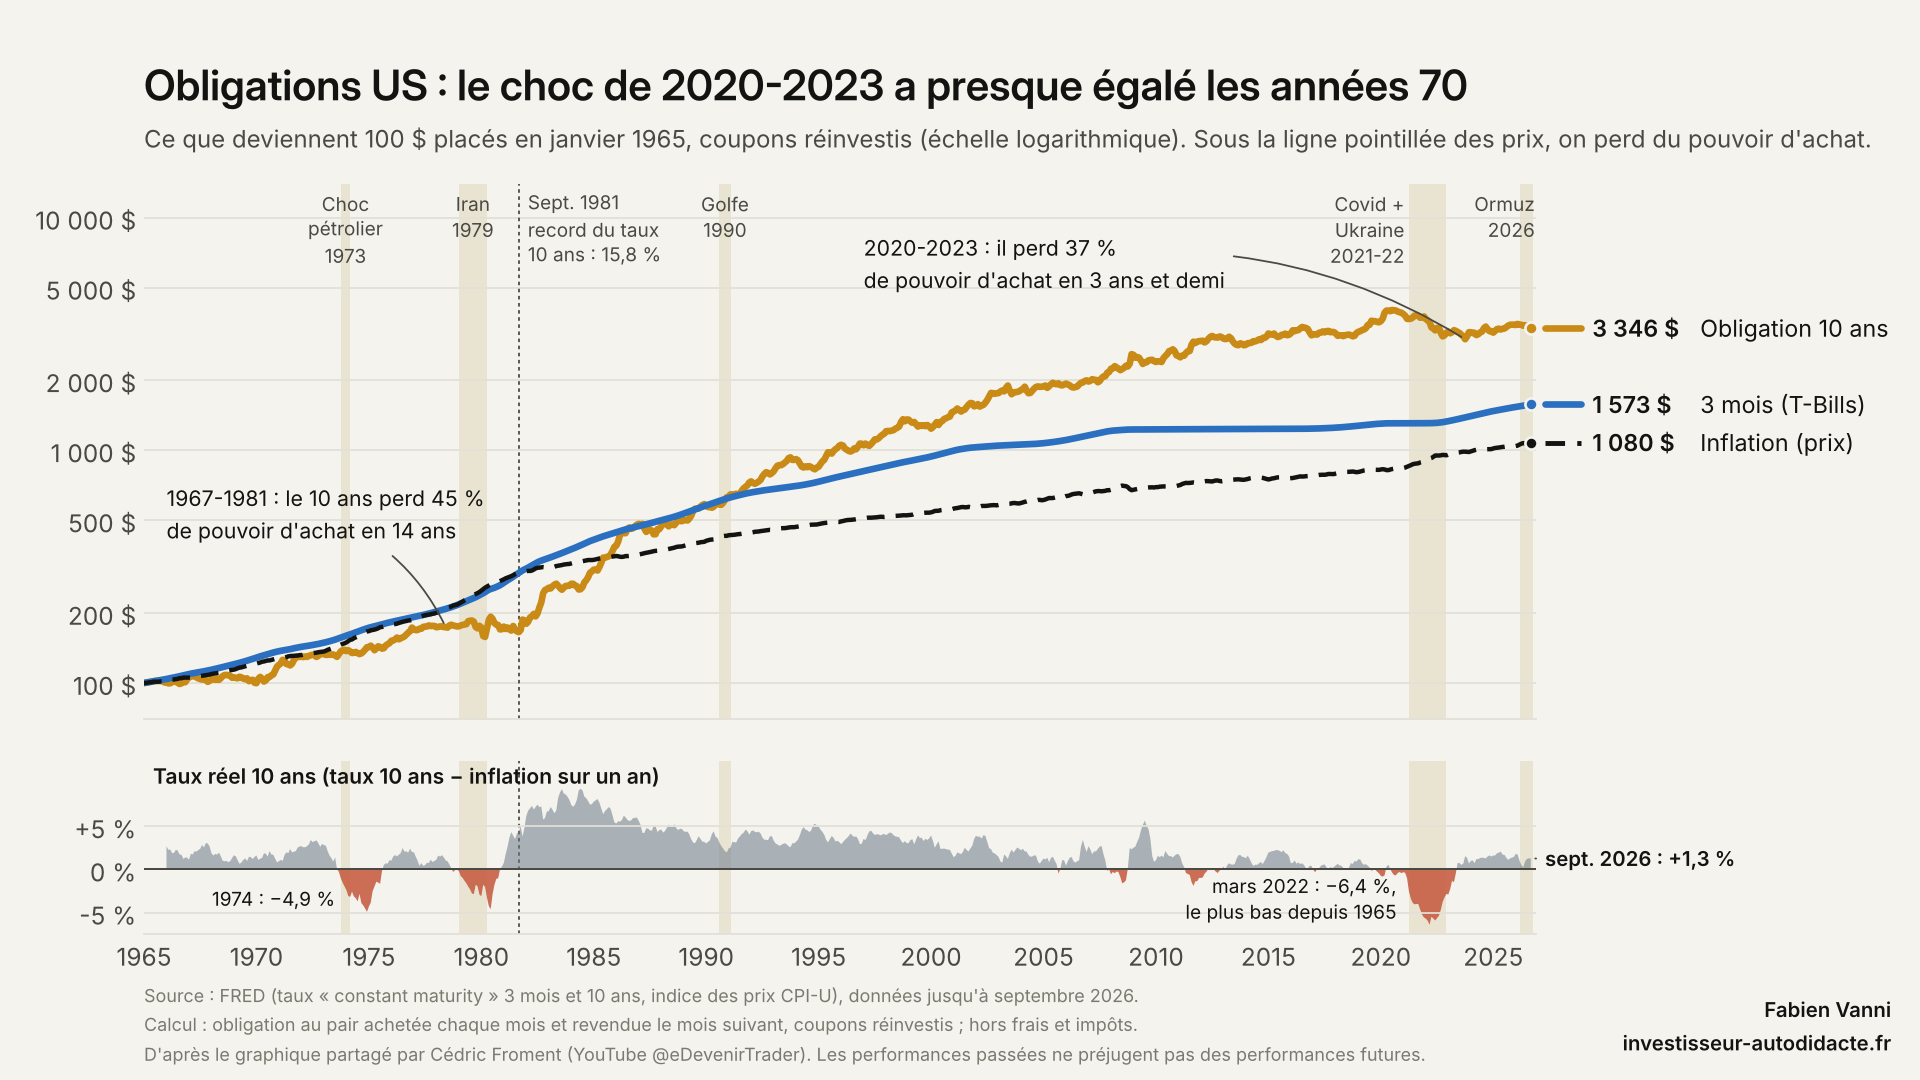
Dans la partie 1, je suis reparti du choc pétrolier des années 70, graphique à l’appui. Ce que j’en ai retenu, en trois lignes :
- Tant que l’inflation accélère, prêter long en obligataire coûte cher. De 1965 à 1981, l’obligation 20 ans perd environ 58 % de pouvoir d’achat, pendant que le court terme suit juste l’inflation.
- En revanche, le retournement paie énormément. Après le pic de taux de 1981, l’obligation 20 ans fait 3,4 fois la mise en un peu plus de 5 ans.
- 2026 n’est pas 1973. En effet, le choc est plus petit et le taux réel est redevenu positif. Mais 2020-2023 a rappelé que les obligations peuvent encore perdre gros.
Alors, concrètement, qu’est-ce que je fais avec mes obligations face au retour de l’inflation ?
Obligations et inflation : mes deux scénarios
Est-ce qu’on n’est que dans la première phase d’une vague d’inflation ? Je vois deux scénarios, mais je ne sais pas lequel va se jouer. D’ailleurs, personne ne le sait. Je préfère donc les écrire à froid, avec ce qui me ferait changer d’avis.
Scénario 1 : un choc temporaire
C’est la lecture du marché aujourd’hui. Le détroit d’Ormuz se rouvre, le pétrole redescend, l’inflation hors énergie reste autour de 2,5 %, et les banques centrales s’arrêtent après une ou deux hausses. Dans ce cas, des taux longs à 4,96 % aux États-Unis et 4,43 % en France (niveaux de l’automne 2026), avec un taux réel positif, ressembleraient à une version miniature de 1981 : un point d’entrée intéressant sur l’obligation longue.
- Ce qui invaliderait ce scénario : une inflation hors énergie et alimentation qui se diffuse durablement, ou un marché qui se met à anticiper une inflation durablement plus haute.
Scénario 2 : les années 70 en version light
Le choc dure, il passe dans les salaires et les services, et les banques centrales doivent aller plus loin. Dans ce cas, le graphique de la partie 1 est clair : le court terme fait mieux que le long, tant que les taux montent.
- Ce qui invaliderait ce scénario : un pétrole qui redescend durablement, avec une inflation hors énergie qui reste contenue.
Pourquoi je ne parie pas sur un seul scénario
Mon biais naturel, je te le dis franchement, serait d’acheter de l’obligation longue maintenant. Le graphique de la partie 1 montre d’ailleurs à quel point le retournement paie. Mais il montre aussi autre chose : celui qui a acheté l’obligation 20 ans en 1974, en pensant que c’était le pic, n’avait gagné qu’environ 10 % sept ans plus tard, coupons compris, pendant que les prix doublaient. Autrement dit, avoir raison sur la direction ne suffit pas : il faut aussi avoir raison sur le moment. Or ça, je ne sais pas faire.
Donc je surveille trois indicateurs, pas plus :
- L’inflation hors énergie et alimentation (est-ce que le choc se diffuse ?)
- L’inflation anticipée à 10 ans (est-ce que le marché perd confiance ?)
- Le Brent (est-ce que la cause du choc disparaît ?)
Comment je m’organise, en vrai
Je précise d’abord : mon portefeuille long terme, lui, ne bouge pas. Ce qui suit concerne mon épargne de précaution et ma gestion active. Je ne cherche pas l’actif miracle anti-inflation, car je ne crois pas qu’il existe. Mon but est plutôt de ne pas avoir tout mon portefeuille qui dépend du même scénario.
Mon épargne de précaution reste courte. En effet, livrets et monétaire suivent les taux, avec retard. C’est la leçon des T-Bills sur le graphique de la partie 1 : pas de gain, mais pas de casse.
Côté obligations, je reste sur des maturités courtes. Tant que l’inflation accélère, je ne rallonge pas. Je le ferai si le scénario 1 se confirme, pas avant.
Le suivi de tendance, ma vraie assurance contre l’inflation
En suivi de tendance, je ne cherche pas à prévoir. Je suis le mouvement des prix, dans un sens comme dans l’autre. Ainsi, quand les matières premières montent, j’en achète. De même, quand les obligations baissent, je les vends et je passe en cash. Je n’ai donc pas besoin de deviner lequel de mes deux scénarios va se jouer, et c’est ce qui me permet de rester serein.
Ce que montrent 8 vagues d’inflation depuis 1926
Est-ce que ça tient pendant une vraie vague d’inflation ? Une étude de Man Group et de l’université Duke (Neville et al., 2021) a repéré les 8 périodes d’inflation forte aux États-Unis depuis 1926. Pour chacune, les chercheurs ont mesuré ce que chaque stratégie a rapporté une fois l’inflation déduite. Comment lire le tableau :
- Gain annuel après inflation : ce que la stratégie a rapporté en moyenne chaque année, au-delà de la hausse des prix. Un chiffre négatif veut donc dire qu’on s’est appauvri.
- Périodes gagnantes : la part des périodes où la stratégie a fait mieux que l’inflation.
| Stratégie ou actif | Gain annuel après inflation (moyenne) | Périodes gagnantes |
|---|---|---|
| Suivi de tendance (simulation) | +25 % | 100 % |
| Matières premières | +14 % | 100 % |
| Obligations indexées sur l’inflation | +2 % | 60 % |
| Immobilier résidentiel | -2 % | 25 % |
| Obligations d’État 10 ans | -5 % | 25 % |
| Actions | -7 % | 25 % |
Autrement dit : pendant ces périodes, le suivi de tendance a gagné en moyenne 25 % par an de plus que l’inflation, et il a fait mieux qu’elle à chaque fois. En revanche, les actions, les obligations d’État et l’immobilier ont perdu du pouvoir d’achat 3 fois sur 4.
Attention toutefois : pour le suivi de tendance, ce sont des chiffres simulés, pas ceux d’un vrai portefeuille. Mais en 2022, en vrai, les fonds de suivi de tendance ont pris environ 22 % (RHS Financial).
Le point faible de mon portefeuille long terme
Et là, je dois être honnête avec moi-même. Mon suivi de tendance, je l’adapte au contexte. Mon portefeuille long terme, lui, est construit pour traverser tout le cycle, sauf une phase : la désinflation. Or le graphique de la partie 1 montre que c’est justement la phase où les obligations longues explosent, de 1982 à 1986. Ainsi, la poche qui lui manque, c’est peut-être celle-là. Je ne le change pas dans l’urgence : c’est un chantier de fond, que je mène à froid.
Ce que je ne fais pas
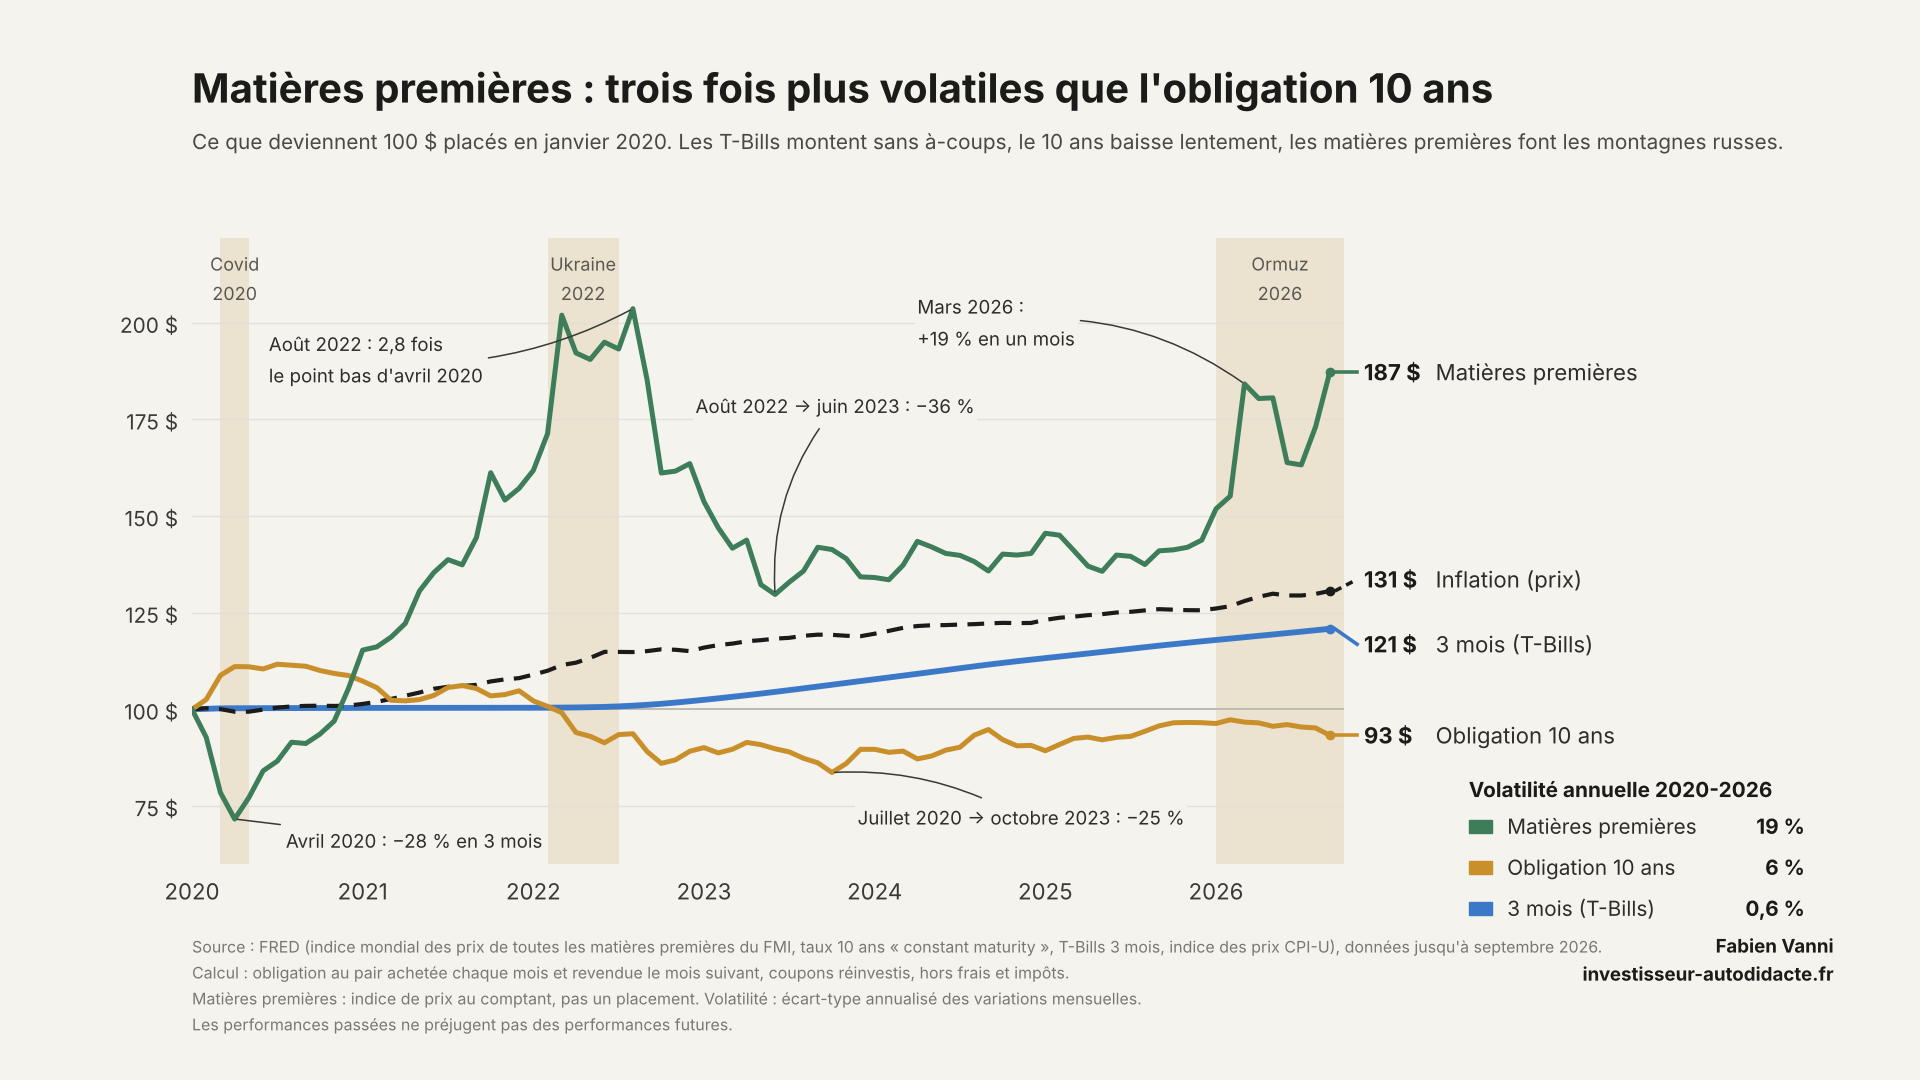
- Acheter des matières premières pour les garder 20 ans. Sur le graphique de Cédric, le CRB perd 36 % de pouvoir d’achat en 22 ans. C’est donc un outil de phase, pas un placement.
- Compter sur l’or comme assurance automatique. En 2026, l’inflation est repartie et l’or a baissé : plus de 5 100 $ l’once le 26 janvier (John Menadue), 4 181 $ le 18 octobre (PriceGold). Car quand les taux réels montent, un actif qui ne verse rien souffre. J’y reviens en détail dans la partie 3.
- Voir le Bitcoin comme un anti-inflation. En 2022, il a perdu environ 65 % pendant que l’inflation était au plus haut. Ma lecture : il suit la liquidité et les banques centrales, pas l’indice des prix.
Et surtout, j’écris ce que je ferai dans chaque scénario avant qu’il arrive. Pas pour avoir raison, mais pour tenir le jour où les deux jambes de mon portefeuille baissent en même temps.
Ce que je retiens
- Il n’y a pas d’actif anti-inflation, il y a des phases. Ce qui protège quand l’inflation accélère n’est pas ce qui gagne quand elle redescend.
- Tant que l’inflation accélère, le court terme protège mieux que le long. C’est en effet ce que montrent 16 ans d’obligations américaines, de 1965 à 1981.
- Le retournement paie énormément, mais personne ne le voit venir. C’est pourquoi je préfère des règles écrites à l’avance à des prédictions.
- 2026 n’est pas 1973. Le choc est plus petit, la Fed a réagi plus tôt, l’inflation ne s’est pas encore diffusée. Mais la dette publique ajoute un risque que les années 70 n’avaient pas à ce point.
Et toi, est-ce que ta diversification tient encore si tes actions et tes obligations baissent en même temps ?
La suite : dans la partie 3, je reviens sur l’or. Le meilleur actif des années 70… qui baisse alors que l’inflation remonte en 2026. Elle arrive bientôt : pour la recevoir directement, inscris-toi à ma newsletter.
Ceci ne constitue pas un conseil en investissement. C’est mon retour d’expérience personnel, dans un but pédagogique, et aussi pour te challenger. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
Sources
- Partie 1 : ce que le choc pétrolier des années 70 m’apprend
- The Best Strategies for Inflationary Times (Neville, Draaisma, Funnell, Harvey, Van Hemert, 2021)
- Les actifs en 2022 (RHS Financial)
- Cours de l’or, 26 janvier 2026 (John Menadue) et 18 octobre 2026 (PriceGold)
- Taux réel et inflation anticipée US, 22 octobre 2026 (Crowdfunded Wealth)
- OAT 10 ans et déficit public (Pretto)
About the Author: Fabien Vanni

